Blog
Aggiornamenti e notizie dal mercato del Crowdinvesting
22 settembre 2026
Come presentare un Club Deal agli investitori in modo professionale
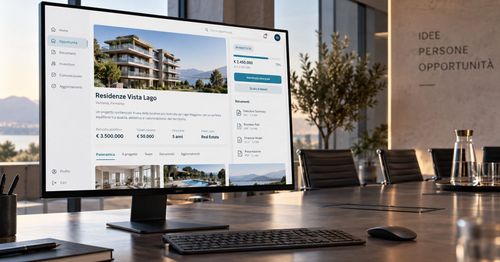
Un’opportunità interessante non basta, da sola, a costruire una buona esperienza per l’investitore. Il modo in cui un Club Deal viene presentato contribuisce alla percezione complessiva dell’operazione e del promotore: informazioni distribuite tra più e-mail, documenti in versioni differenti o aggiornamenti difficili da recuperare possono rendere più complesso anche un progetto valido. Presentare un deal in modo professionale significa quindi accompagnare l’investitore in un percorso chiaro, nel quale possa comprendere rapidamente l’opportunità e trovare facilmente le informazioni necessarie per approfondirla. Cosa cerca un investitore quando valuta un Club Deal?
Prima ancora di entrare nel dettaglio della documentazione, l’investitore deve poter comprendere con immediatezza gli elementi essenziali dell’operazione. Qual è il progetto? Chi lo propone? Quali sono le caratteristiche principali? Quali documenti sono disponibili? Come può approfondire o manifestare il proprio interesse? La qualità della presentazione dipende anche dalla capacità di dare una gerarchia alle informazioni. Una sintesi iniziale deve aiutare a comprendere il deal, mentre documenti e approfondimenti devono essere facilmente disponibili per chi decide di proseguire nella valutazione. Perché concentrare le informazioni in un unico spazio?
Quando presentazioni, documenti e aggiornamenti vengono distribuiti attraverso canali differenti, aumenta il rischio di frammentazione. L’investitore può trovarsi a cercare un allegato in una vecchia e-mail, chiedersi quale sia la versione più recente di un documento o perdere un aggiornamento importante. Uno spazio digitale riservato permette invece di creare un unico punto di accesso all’operazione. Il promotore può aggiornare i contenuti, organizzare i materiali e rendere disponibili le informazioni soltanto agli investitori selezionati. Per chi valuta il deal, il percorso diventa più semplice e riconoscibile. Quanto conta l’esperienza offerta all’investitore?
Un Club Deal si basa innanzitutto sulla qualità dell’opportunità e sulla fiducia nel promotore. Anche l’esperienza attraverso la quale il progetto viene presentato, però, contribuisce a costruire quella fiducia. Un ambiente ordinato, coerente con il brand del promotore e con informazioni facilmente accessibili trasmette attenzione nella gestione dell’operazione. Questo non significa trasformare il rapporto con l’investitore in un processo impersonale. La piattaforma supporta la relazione: organizza ciò che può essere gestito digitalmente e lascia al promotore il tempo e lo spazio per concentrarsi sul confronto diretto, sulle domande e sugli approfondimenti. Dalla presentazione alla manifestazione di interesse
La presentazione di un Club Deal ha un obiettivo concreto: permettere all’investitore di capire se l’opportunità merita un ulteriore approfondimento. Per questo il percorso dovrebbe rendere evidente anche il passo successivo. Dopo aver consultato le informazioni e la documentazione, l’investitore deve poter manifestare il proprio interesse in modo semplice, consentendo al promotore di avere una visione più ordinata delle risposte ricevute. La tecnologia crea così continuità tra presentazione dell’opportunità, approfondimento e gestione dei primi riscontri. ClubCore: uno spazio riservato per presentare i tuoi Club Deal
ClubCore è la soluzione Platform as a Service di Tech4finance che permette ai promotori di presentare le proprie opportunità all’interno di uno spazio digitale riservato e personalizzato. Ogni Club Deal può essere condiviso con gruppi selezionati di investitori, mettendo a disposizione informazioni e documenti aggiornati e raccogliendo le relative manifestazioni di interesse. Il promotore mantiene il controllo della relazione e offre alla propria community un’esperienza coerente, ordinata e professionale. Vuoi migliorare il modo in cui presenti i tuoi Club Deal agli investitori?
Scopri ClubCore e richiedi una presentazione della piattaforma.
Autore: tech4finance.it
Leggi tutto
15 settembre 2026
Gestire un Club Deal con e-mail ed Excel: quando gli strumenti tradizionali diventano un limite
Molti Club Deal nascono in modo molto semplice. Il promotore individua un’opportunità, seleziona alcuni investitori dal proprio network, invia una presentazione via e-mail e raccoglie i primi riscontri attraverso telefonate, messaggi o un foglio Excel. Per una singola operazione e con un numero limitato di interlocutori, questo approccio può funzionare bene. Il problema emerge quando le operazioni diventano più frequenti, la community cresce e aumentano documenti, aggiornamenti e persone da coinvolgere. A quel punto, strumenti nati per gestire singole attività iniziano a mostrare i propri limiti. Perché e-mail ed Excel funzionano bene all’inizio?
Perché sono strumenti immediati, familiari e flessibili. Un foglio Excel consente di raccogliere rapidamente nominativi e informazioni. L’e-mail permette di condividere documenti e aggiornamenti. Le cartelle cloud rendono semplice mettere a disposizione presentazioni e materiali. Finché il numero di investitori e operazioni rimane contenuto, il processo può essere gestito senza particolari difficoltà. Il limite non è quindi lo strumento in sé, ma ciò che accade quando cresce la complessità. Quando gli strumenti tradizionali iniziano a diventare un problema?
Quando le stesse informazioni iniziano a essere distribuite tra più strumenti e più persone. Un file contiene l’elenco degli investitori, un altro raccoglie le manifestazioni di interesse, i documenti vengono inviati tramite e-mail, gli aggiornamenti passano attraverso messaggi e telefonate. Con il tempo diventa più difficile capire quale sia l’ultima versione di un documento, chi abbia ricevuto un aggiornamento o quali investitori abbiano già manifestato interesse per una determinata opportunità. La gestione continua a funzionare, ma richiede sempre più attività manuali. Cosa cambia quando la gestione viene centralizzata?
Cambia soprattutto il modo in cui le informazioni vengono organizzate. Uno spazio digitale riservato permette di riunire nello stesso ambiente investitori, opportunità, documenti e manifestazioni di interesse. Il promotore può presentare ogni operazione solo ai soggetti selezionati, mantenere aggiornati i contenuti e avere una visione più chiara delle attività collegate al singolo deal. Anche l’investitore dispone di un punto di riferimento unico, senza dover recuperare informazioni tra e-mail, allegati e cartelle differenti. Più ordine non significa meno relazione
Nei Club Deal la relazione personale rimane centrale. Telefonate, incontri e confronto diretto continuano ad avere un ruolo determinante, soprattutto nelle fasi in cui l’investitore deve approfondire l’opportunità e prendere una decisione. La tecnologia interviene su un altro livello: riduce la frammentazione delle informazioni e rende più semplice gestire le attività che accompagnano la relazione. Questo significa meno tempo dedicato a cercare file, verificare versioni o ricostruire lo storico delle comunicazioni e più tempo da dedicare al rapporto con gli investitori. Quando il processo diventa replicabile
Una gestione centralizzata offre un ulteriore vantaggio: ogni nuova operazione non richiede di ricostruire il processo da capo. La community è già organizzata, le informazioni sugli investitori sono disponibili e ogni nuovo Club Deal può essere presentato attraverso un percorso coerente. Il valore non è quindi soltanto quello di gestire meglio la singola operazione, ma di creare un modello che possa essere utilizzato anche per quelle successive. ClubCore: un unico spazio per community, opportunità e documenti
ClubCore è la soluzione Platform as a Service di Tech4finance pensata per i promotori che vogliono gestire i propri Club Deal attraverso uno spazio digitale riservato e personalizzato. La piattaforma consente di organizzare la community, presentare opportunità a gruppi selezionati, condividere documenti e raccogliere manifestazioni di interesse in un unico ambiente. Non sostituisce il rapporto personale con gli investitori: elimina una parte della complessità che oggi viene spesso gestita attraverso strumenti separati. Stai ancora gestendo i tuoi Club Deal tra e-mail, Excel e cartelle condivise?
Scopri ClubCore e richiedi una presentazione della piattaforma!
Autore: tech4finance.it
Leggi tutto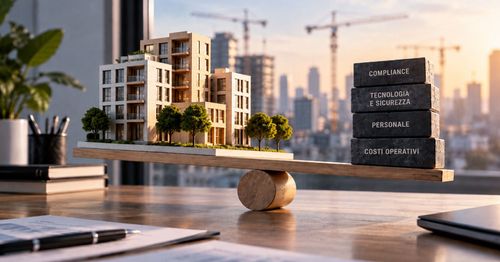
9 settembre 2026
Il crowdfunding immobiliare supera il miliardo. Ma il dato più interessante è un altro
È il dato che naturalmente fa notizia. Ma leggendo il recente articolo de Il Sole 24 Ore, costruito sui dati del nuovo Real Estate Crowdfunding Report di Walliance e Luiss Business School, ce n’è un altro che, dal nostro punto di vista, merita ancora più attenzione. I ricavi delle piattaforme crescono, ma la redditività non cresce allo stesso ritmo.
Tra il 2020 e il 2024 il fatturato medio delle prime dieci piattaforme italiane è passato da circa 278 mila euro a quasi 3,9 milioni. Nove piattaforme su dieci hanno aumentato il fatturato, ma soltanto sei hanno migliorato anche l’EBITDA. In alcuni casi, addirittura, la crescita dei ricavi si accompagna a un EBITDA negativo. È probabilmente questo il dato che descrive meglio la fase che il settore sta attraversando. Più attività non significa necessariamente più marginalità
Nel 2025 sono state finanziate 452 campagne di real estate crowdfunding, contro le 230 dell’anno precedente. Quasi il doppio. La raccolta annuale, però, è scesa da circa 300 milioni a 181,6 milioni di euro. Il valore medio implicito di una singola campagna è quindi passato da circa 1,3 milioni a circa 400 mila euro. Una dinamica spiegata anche dalla crescita del lending crowdfunding, che tende naturalmente a generare operazioni più piccole e più numerose. Dal punto di vista industriale, però, il dato pone una questione molto concreta. Gestire più operazioni significa comunque gestire più processi, più documentazione, più utenti, più controlli, più transazioni e più attività di monitoraggio. Se il numero delle operazioni cresce più velocemente del valore medio delle campagne, diventa sempre più importante capire quanto costa produrre e gestire ogni nuova operazione. Ed è qui che la redditività diventa un indicatore particolarmente interessante. Il peso crescente dei costi strutturali
Negli ultimi anni il crowdfunding europeo è cambiato profondamente. L’introduzione del Regolamento ECSP ha creato un quadro normativo comune e ha aumentato il livello di tutela degli investitori. Allo stesso tempo, però, ha reso l’attività delle piattaforme molto più strutturata. A questo si sono aggiunti requisiti sempre più articolati sul fronte tecnologico e organizzativo. Oggi una piattaforma deve gestire, direttamente o attraverso fornitori specializzati, attività legate a sicurezza informatica, continuità operativa, gestione dei rischi ICT, controllo dei fornitori tecnologici, AML e KYC, reporting, conservazione dei dati e adempimenti DORA. Queste attività non sono accessorie. Sono parte integrante del costo necessario per poter operare. E soprattutto sono costi che non diminuiscono automaticamente quando diminuisce la dimensione media delle operazioni. Questo crea un problema evidente per gli operatori più piccoli:
una quota crescente dei costi ha natura strutturale, mentre i ricavi dipendono ancora fortemente dai volumi e dal numero delle operazioni concluse. È qui che si gioca l’equilibrio economico
Per molti anni il dibattito sulle piattaforme di crowdfunding si è concentrato soprattutto sulla capacità di attrarre investitori e originare nuove operazioni.Oggi il tema è più complesso. Una piattaforma può anche aumentare il proprio fatturato, ma se per farlo deve aumentare in modo quasi proporzionale personale, struttura tecnica, consulenze e attività di compliance, la crescita dei ricavi rischia di non tradursi in una crescita della redditività. Ed è esattamente ciò che il dato sull’EBITDA sembra suggerire, il problema non è più soltanto crescere, è riuscire a crescere senza far crescere allo stesso ritmo la struttura dei costi. Internalizzare o esternalizzare l’ICT
Da questo punto di vista, una delle scelte più rilevanti riguarda proprio il modello tecnologico. Un operatore può decidere di internalizzare buona parte delle funzioni ICT. Questo significa dotarsi di competenze tecniche interne, sostenere costi di sviluppo e manutenzione, gestire infrastruttura e sicurezza, garantire continuità operativa e presidiare direttamente una serie di attività ricorrenti legate agli adempimenti normativi. È un modello che può avere senso per operatori di dimensioni sufficienti. Ma comporta inevitabilmente una componente importante di costi fissi. L’alternativa è esternalizzare una parte significativa di queste funzioni verso un fornitore specializzato. In questo caso non cambia soltanto chi gestisce la tecnologia. Cambia la struttura economica dell’operatore. Internalizzare o esternalizzare l’ICT non è più soltanto una scelta tecnologica. È una scelta di equilibrio economico. Il modello su cui abbiamo costruito CrowdCore
È proprio su questo principio che negli anni abbiamo sviluppato CrowdCore. La nostra soluzione non nasce come semplice software da installare e gestire internamente. È un servizio che comprende una parte significativa dell’infrastruttura ICT necessaria al funzionamento della piattaforma, insieme alle attività tecnologiche ricorrenti necessarie per mantenerla operativa, aggiornata e coerente con gli adempimenti richiesti agli operatori regolamentati. Questo significa che il cliente non deve necessariamente costruire internamente tutte le competenze tecniche necessarie per gestire la piattaforma. Una parte importante delle attività ICT viene esternalizzata a Tech4finance. Il vantaggio non è solo operativo. È anche economico. Alcuni costi che, in un modello completamente internalizzato, assumerebbero la forma di personale tecnico, infrastruttura, manutenzione, sicurezza e attività ricorrenti di compliance ICT vengono trasformati in un servizio esterno più prevedibile e più facilmente dimensionabile rispetto all’attività effettiva della piattaforma. DORA rende questa scelta ancora più rilevante
L’entrata in vigore di DORA ha ulteriormente aumentato il peso della componente ICT nella gestione degli operatori finanziari. Non si tratta soltanto di avere un software funzionante. Occorre governare il rischio ICT, documentare processi, monitorare i fornitori, garantire continuità operativa, gestire incidenti e mantenere nel tempo un livello adeguato di presidio tecnologico. Per una struttura di grandi dimensioni può essere naturale internalizzare molte di queste competenze. Per un operatore più piccolo la stessa scelta può incidere significativamente sul conto economico. Da qui la necessità di valutare con attenzione quali funzioni mantenere internamente e quali affidare a fornitori specializzati. È un tema che fino a pochi anni fa poteva sembrare prevalentemente tecnico. Oggi è diventato un tema di sostenibilità del modello di business. Un mercato più selettivo
Il dato sulla redditività si inserisce inoltre in un mercato che appare progressivamente più selettivo. Negli anni della prima crescita del crowdfunding vedevamo nascere con continuità nuovi progetti e nuovi operatori interessati ad affrontare il percorso autorizzativo. Oggi, dal nostro punto di osservazione, queste iniziative sono molto meno numerose. Allo stesso tempo, non tutti gli operatori autorizzati riescono a mantenere un livello di attività sufficiente a sostenere una struttura regolamentata complessa. Questo non significa necessariamente che il crowdfunding sia destinato a ridursi. Significa però che il mercato sta entrando in una fase in cui dimensione, efficienza e capacità di controllo dei costi diventano determinanti. E in questa fase la tecnologia non può essere considerata soltanto un investimento necessario per operare. Deve diventare uno strumento per migliorare la sostenibilità economica. Il miliardo è un traguardo. L’EBITDA racconta la prossima fase
Superare il miliardo di euro di raccolta cumulata è certamente un risultato importante. Dimostra che il crowdfunding immobiliare ha raggiunto una dimensione significativa e che esiste una domanda consolidata da parte degli investitori. Ma probabilmente non è il dato che ci dice dove andrà il mercato nei prossimi anni. Per capirlo bisogna guardare anche alla redditività degli operatori. Se ricavi e volumi crescono ma l’EBITDA rimane sotto pressione, la vera sfida diventa costruire modelli capaci di sostenere i costi della regolamentazione, della tecnologia e della struttura organizzativa. Ed è proprio qui che la scelta tra internalizzare ed esternalizzare le funzioni ICT assume un valore strategico. Perché in un mercato più maturo non basta più avere una piattaforma tecnologicamente adeguata. Serve una piattaforma che sia anche economicamente sostenibile da gestire.Fonti: Il Sole 24 Ore, Laura Cavestri, “In Italia il real estate crowdfunding supera 1 miliardo di raccolta”, settembre 2026. Real Estate Crowdfunding Report 2026, Walliance – Luiss Business School
Autore: tech4finance.it
Leggi tutto
24 luglio 2026
Club Deal: come trasformare una rete di contatti in una community di investitori
Chi promuove Club Deal costruisce nel tempo un patrimonio che va oltre le singole operazioni: la propria rete di relazioni.Imprenditori, professionisti, investitori privati e family office che conoscono il promotore, ne apprezzano l’esperienza e possono essere interessati a valutare nuove opportunità.Spesso, però, questa rete continua a essere gestita attraverso rubriche personali, fogli Excel, e-mail, cartelle condivise e conversazioni WhatsApp. Strumenti utili nelle prime fasi, ma difficili da coordinare quando aumentano gli investitori, le operazioni presentate e le informazioni da mantenere aggiornate.Il rischio è quello di disporre di molti contatti senza avere una vera community.Che cos’è un Club Deal?
Un Club Deal è un’operazione di investimento rivolta a un gruppo selezionato di investitori, riuniti intorno a una specifica opportunità e coordinati da un promotore o da un advisor. Nel tempo, le relazioni sviluppate attraverso le diverse operazioni possono dare vita a una community di investitori.Qual è la differenza tra una lista di contatti e una community di investitori?
Una lista raccoglie nominativi e recapiti. Una community comprende anche interessi, operazioni valutate, manifestazioni di interesse e relazioni costruite nel tempo.
Queste informazioni aiutano il promotore a individuare gli interlocutori più coerenti con ogni nuova opportunità, evitando comunicazioni generiche rivolte indistintamente a tutto il network.Quando i dati sono distribuiti tra file, messaggi e caselle di posta personali, ricostruirli richiede tempo e il processo finisce spesso per dipendere dalla memoria delle singole persone. Quando la community cresce e le operazioni diventano più frequenti, queste informazioni devono essere raccolte e gestite in modo strutturato.Quando una community ha bisogno di uno spazio digitale riservato?
Quando aumentano gli investitori, le opportunità e i documenti da condividere, e-mail, fogli Excel e cartelle personali diventano difficili da coordinare. Uno spazio digitale riservato permette al promotore di organizzare la community, presentare i deal a gruppi selezionati, condividere informazioni aggiornate e raccogliere manifestazioni di interesse in un unico ambiente.Ogni investitore accede con le proprie credenziali e visualizza esclusivamente i contenuti per i quali è stato abilitato. Il promotore mantiene così il controllo della relazione e dispone di un punto unico nel quale organizzare investitori, contenuti e attività relative alle diverse operazioni.Come la tecnologia supporta la relazione personale
Nei Club Deal il rapporto diretto rimane centrale. La conoscenza personale, la fiducia nel promotore e il confronto sull’operazione continuano ad avere un ruolo determinante nella decisione dell’investitore. La tecnologia non sostituisce questa relazione, ma la rende più ordinata ed efficace. Centralizzare documenti, comunicazioni e manifestazioni di interesse riduce le attività manuali e permette al promotore di dedicare più tempo al confronto con gli investitori e alla qualità delle opportunità presentate.Anche per chi valuta il deal, poter accedere a informazioni aggiornate in un unico spazio semplifica il percorso ed evita la dispersione tra allegati, cartelle e conversazioni differenti.Perché il valore della community continua dopo il singolo deal
La relazione con un investitore non termina necessariamente con la conclusione di un’operazione. Anche chi non partecipa a uno specifico Club Deal può essere interessato a iniziative successive, più vicine alle proprie preferenze o alla disponibilità del momento.Mantenere uno storico delle interazioni permette di non disperdere il lavoro svolto e di costruire una conoscenza progressiva della community.Il vero valore non è quindi soltanto chiudere il singolo deal, ma creare una relazione continuativa con una base di investitori qualificati.ClubCore: uno spazio digitale riservato per gestire Club Deal e community di investitori
ClubCore è la soluzione Platform as a Service di Tech4finance pensata per i promotori che vogliono organizzare la propria community e gestire i Club Deal attraverso uno spazio digitale riservato e personalizzato. La piattaforma permette di presentare opportunità a gruppi selezionati, condividere informazioni e documenti e raccogliere manifestazioni di interesse.ClubCore non è un marketplace pubblico, ma un ambiente proprietario nel quale il promotore mantiene il controllo del proprio network e delle relazioni costruite nel tempo.Vuoi trasformare la tua rete di contatti in una community di investitori organizzata?
Scopri ClubCore e richiedi una presentazione della piattaforma!
Autore: tech4finance.it
Leggi tutto
22 luglio 2026
Presentato l'11° Report italiano sul Crowdinvesting
Il 21 luglio 2026 è stato presentato l'11° Report italiano sul Crowdinvesting, realizzato dall’Osservatorio Entrepreneurship Finance & Innovation della School of Management del Politecnico di Milano.La nuova edizione fotografa un mercato in evidente difficoltà: nei dodici mesi compresi tra luglio 2025 e giugno 2026 la raccolta complessiva attraverso equity crowdfunding, minibond e direct lending si è fermata a 164,19 milioni di euro, con un calo del 36,8% rispetto alla rilevazione precedente.La contrazione è risultata ancora più marcata nel primo semestre del 2026, nel quale sono stati raccolti 73,72 milioni di euro, il 37,6% in meno rispetto allo stesso periodo del 2025. I volumi complessivi sono così tornati sui livelli registrati nel 2020.Crowdinvesting 2026: meno piattaforme e meno campagne
Al 30 giugno 2026 risultano autorizzate in Italia 37 piattaforme ECSP, cinque in meno rispetto all’anno precedente. Soltanto 30, però, hanno pubblicato almeno una campagna negli ultimi dodici mesi.Il dato riflette una fase di consolidamento del settore, caratterizzata dall’uscita di alcuni operatori, dalla sospensione di alcune autorizzazioni e dalle prime operazioni di aggregazione.Il nuovo quadro regolamentare europeo ha innalzato gli standard di trasparenza, organizzazione e controllo, ma ha anche reso più complesso e oneroso operare sul mercato. La capacità di sostenere nel tempo gli investimenti tecnologici, organizzativi e di compliance sta quindi diventando un importante fattore di selezione.Equity crowdfunding: il real estate sostiene la raccolta
Nel 2025 le campagne equity concluse con successo hanno raccolto 98,06 milioni di euro, rispetto ai 112,58 milioni del 2024.Nel primo semestre 2026 la raccolta è scesa a 37,96 milioni, con una riduzione del 29% rispetto allo stesso periodo dell’anno precedente. Il contributo del comparto immobiliare è stato però determinante: le operazioni real estate hanno raccolto 29,39 milioni di euro, mentre tutte le altre campagne equity si sono fermate complessivamente a 8,56 milioni.Questi dati sembrano indicare una maggiore attenzione del mercato verso progetti con una destinazione delle risorse, una durata e una prospettiva di monetizzazione più facilmente identificabili.Lending crowdfunding in forte calo
Il direct lending ha chiuso il 2025 con 106,16 milioni di euro raccolti, il 34% in meno rispetto al 2024. La flessione è proseguita nel primo semestre 2026, con una raccolta pari a 33,60 milioni di euro, quasi dimezzata rispetto ai 62,21 milioni dello stesso periodo del 2025.Anche in questo comparto prevalgono le operazioni immobiliari, che hanno contribuito per 28,04 milioni di euro. Negli ultimi dodici mesi il 76,4% delle campagne lending pubblicate ha riguardato il real estate.Parallelamente sono aumentati i rendimenti medi offerti, arrivati al 10,58% nelle campagne lending. Un incremento che può rendere le proposte più attrattive, ma che deve essere valutato insieme al livello di rischio dell’operazione e alla capacità di rimborso del proponente.Le prospettive del crowdinvesting italiano
I dati del Report mostrano un mercato molto diverso da quello cresciuto rapidamente negli anni precedenti. La riduzione dei volumi non può essere ignorata, ma rappresenta anche il segnale di una fase più selettiva, nella quale la sostenibilità delle piattaforme dipenderà sempre meno dal semplice numero delle campagne pubblicate e sempre più dalla qualità dei progetti, dalla solidità organizzativa e dall’efficienza dei processi.In questo contesto, la tecnologia non può limitarsi a supportare la pubblicazione delle offerte e la raccolta delle sottoscrizioni. Deve consentire di gestire in modo integrato l’intero ciclo di vita dell’investimento: onboarding degli utenti, profilazione, ordini, pagamenti, controlli, comunicazioni, monitoraggio delle operazioni e reportistica.Un possibile impulso alla ripartenza potrà arrivare dall’accesso al Fondo di Garanzia per le PMI, previsto per le operazioni realizzate attraverso piattaforme autorizzate. La misura contempla una copertura fino all’80% per direct lending e minibond e fino al 50% per l’equity, ma al momento della presentazione del Report non era ancora pienamente operativa.La garanzia pubblica potrà favorire il ritorno degli investitori, ma non potrà sostituire una selezione rigorosa dei progetti, una rappresentazione trasparente dei rischi e un monitoraggio efficace delle operazioni.Il futuro del crowdinvesting passerà quindi dalla capacità di costruire un mercato più concentrato, professionale e sostenibile, nel quale tecnologia, compliance e qualità dei processi diventino parte integrante del modello di business.
Tech4finance segue da anni l’evoluzione del crowdinvesting italiano e supporta gli operatori del settore attraverso CrowdCore, la piattaforma tecnologica dedicata alla gestione dei processi di raccolta, investimento e post-campagna.La registrazione completa della presentazione dell’11° Report italiano sul Crowdinvesting è disponibile a questo link.
Autore: tech4finance.it
Leggi tutto
25 novembre 2025
Pubblicato l’8° Quaderno di Ricerca del Politecnico sulla Finanza Alternativa
Il Politecnico di Milano ha pubblicato l’8° Quaderno di Ricerca sulla Finanza Alternativa, il documento che ogni anno fotografa lo stato reale degli strumenti di capitale complementare utilizzati dalle PMI italiane: minibond, private debt, crowdfunding, fintech, tokenizzazione, private equity e quotazioni su EGM.L’edizione 2025 mostra un mercato che non si sta riducendo, ma riallineando: alcuni strumenti crescono con decisione, altri rallentano, altri ancora stanno maturando grazie a nuovi standard regolamentari. La finanza alternativa, nel suo insieme, resta un canale strategico per le PMI che cercano soluzioni più rapide, visibili e flessibili rispetto al credito bancario tradizionale. Cosa emerge dal Quaderno del Politecnico.
I numeri presentati durante il Finance Day Italia mostrano una ripresa evidente.Nel primo semestre 2025 le PMI hanno emesso 54 minibond, per un totale di 333 milioni di euro, in aumento rispetto ai 202 milioni dello stesso periodo del 2024. Anche il direct lending conferma segnali di ripartenza, con una domanda crescente da parte di imprese che cercano soluzioni flessibili e digitali.Più prudente, invece, il venture capital, che registra un aumento del numero di deal ma una riduzione del valore medio dei round. Una correzione fisiologica, che rende il mercato più attento e selettivo. Il Crowdinvesting: meno volumi, più maturità.
Dai dati si nota innanzitutto una ripresa energica del private debt e dei minibond. Nel primo semestre 2025 sono stati emessi 54 minibond per 333 milioni di euro, segnando un netto rimbalzo rispetto al 2024. La crescita dei prestiti green, social e sustainability-linked conferma che il mercato sta orientandosi verso strumenti più sofisticati e coerenti con le metriche ESG.Anche il mondo fintech vive un ritorno di slancio. L’invoice trading, dopo la contrazione del 2023, mostra volumi nuovamente in aumento grazie alla maggiore disponibilità di capitali e alla diffusione di modelli integrati nei sistemi gestionali delle imprese. Le PMI apprezzano soprattutto la velocità delle operazioni e l’assenza di segnalazioni in Centrale Rischi.Il private equity e il venture capital mantengono una sostanziale stabilità: nel 2024 sono stati investiti 927 milioni di euro nel VC, mentre la prima metà del 2025 conferma un ritmo in linea con l’anno precedente. I business angel segnano invece un forte recupero, con 74,5 milioni investiti.Sul fronte dei mercati regolamentati, l’Euronext Growth Milan registra per la prima volta un lieve arretramento: al 30/6/2025 risultano quotate 205 società, con soltanto 6 nuove IPO nel semestre. Crowdinvesting: un anno di transizione.
Il segmento più delicato del report è quello del Crowdfunding, dove il Politecnico rileva raccolte complessive pari a 261 milioni di euro negli ultimi dodici mesi, segnando un calo del 14%.L’Equity Crowdfunding non immobiliare è la componente più colpita, con soli 47 milioni raccolti (-19%), mentre il lending non immobiliare rimane stabile. L’immobiliare continua a sostenere il settore, ma non basta a bilanciare un anno segnato da due fattori determinanti:l’entrata a regime della normativa ECSP, che ha imposto verifiche, processi e controlli più rigorosi;i ritardi nei rendimenti di molti progetti, che hanno raffreddato la fiducia dell’investitore retail.Non si tratta, però, di un segnale di arretramento strutturale. L’intero comparto crowd sta attraversando una fase di maturazione necessaria, in cui l’aumento degli standard operativi seleziona i player più solidi e porta il mercato verso un modello più sostenibile e professionale. Come interpretare questo cambio di ciclo?
Dal nostro punto di vista, ovvero quello di chi costruisce infrastrutture regolamentate per piattaforme e gestori ECSP, il quadro è chiaro: l’ECSP non è un freno, ma una correzione di rotta.Il mercato sta passando dalla logica del “volume di campagne” a quella della qualità dei processi, della governance, della trasparenza e della scalabilità. È esattamente il contesto in cui piattaforme strutturate, dotate di infrastrutture come CrowdCore, possono crescere più velocemente e con meno rischi. Il 2025 sarà quindi un anno di assestamento, e il 2026 uno di rilancio: meno piattaforme, più solide; meno progetti speculativi, più operazioni corporate; maggiore apertura al capitale professionale.Il nuovo Quaderno di Ricerca del Politecnico conferma che la finanza alternativa resta un pilastro per le PMI italiane. Alcuni strumenti accelerano, altri correggono il passo, ma l’intero ecosistema si sta muovendo verso standard più elevati, più digitalizzati e più stabili.Per noi di Tech4finance, questa trasformazione rappresenta il passaggio più importante degli ultimi anni: la maturazione definitiva del crowdinvesting come asset class seria, regolamentata e pronta a dialogare con investitori sempre più qualificati.
Autore: tech4finance.it
Leggi tuttoIscriviti alla nostra newsletter
Vuoi rimanere costantemente aggiornato sulle principali novità e sull’andamento del mercato del crowdinvesting?