Il crowdfunding immobiliare supera il miliardo. Ma il dato più interessante è un altro
9 settembre 2026
È il dato che naturalmente fa notizia. Ma leggendo il recente articolo de Il Sole 24 Ore, costruito sui dati del nuovo Real Estate Crowdfunding Report di Walliance e Luiss Business School, ce n’è un altro che, dal nostro punto di vista, merita ancora più attenzione.
I ricavi delle piattaforme crescono, ma la redditività non cresce allo stesso ritmo.
Tra il 2020 e il 2024 il fatturato medio delle prime dieci piattaforme italiane è passato da circa 278 mila euro a quasi 3,9 milioni. Nove piattaforme su dieci hanno aumentato il fatturato, ma soltanto sei hanno migliorato anche l’EBITDA.
In alcuni casi, addirittura, la crescita dei ricavi si accompagna a un EBITDA negativo. È probabilmente questo il dato che descrive meglio la fase che il settore sta attraversando.
Più attività non significa necessariamente più marginalità
Nel 2025 sono state finanziate 452 campagne di real estate crowdfunding, contro le 230 dell’anno precedente. Quasi il doppio.
La raccolta annuale, però, è scesa da circa 300 milioni a 181,6 milioni di euro. Il valore medio implicito di una singola campagna è quindi passato da circa 1,3 milioni a circa 400 mila euro. Una dinamica spiegata anche dalla crescita del lending crowdfunding, che tende naturalmente a generare operazioni più piccole e più numerose.
Dal punto di vista industriale, però, il dato pone una questione molto concreta. Gestire più operazioni significa comunque gestire più processi, più documentazione, più utenti, più controlli, più transazioni e più attività di monitoraggio. Se il numero delle operazioni cresce più velocemente del valore medio delle campagne, diventa sempre più importante capire quanto costa produrre e gestire ogni nuova operazione.
Ed è qui che la redditività diventa un indicatore particolarmente interessante.
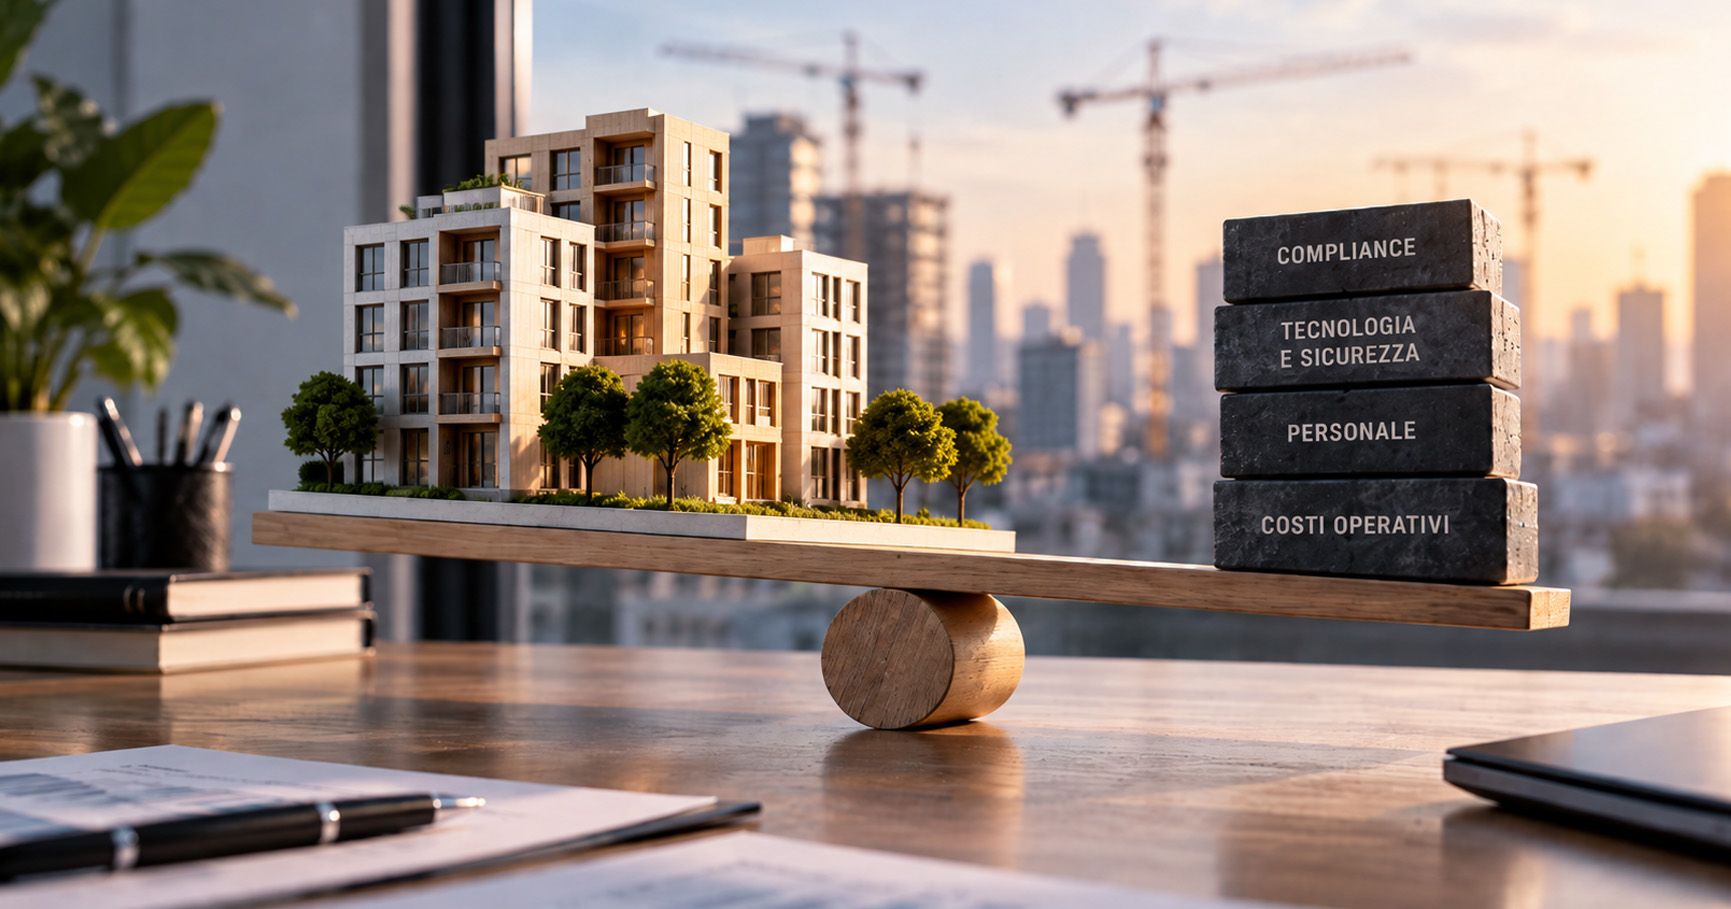
Il peso crescente dei costi strutturali
Negli ultimi anni il crowdfunding europeo è cambiato profondamente. L’introduzione del Regolamento ECSP ha creato un quadro normativo comune e ha aumentato il livello di tutela degli investitori. Allo stesso tempo, però, ha reso l’attività delle piattaforme molto più strutturata.
A questo si sono aggiunti requisiti sempre più articolati sul fronte tecnologico e organizzativo. Oggi una piattaforma deve gestire, direttamente o attraverso fornitori specializzati, attività legate a sicurezza informatica, continuità operativa, gestione dei rischi ICT, controllo dei fornitori tecnologici, AML e KYC, reporting, conservazione dei dati e adempimenti DORA.
Queste attività non sono accessorie. Sono parte integrante del costo necessario per poter operare. E soprattutto sono costi che non diminuiscono automaticamente quando diminuisce la dimensione media delle operazioni. Questo crea un problema evidente per gli operatori più piccoli:
una quota crescente dei costi ha natura strutturale, mentre i ricavi dipendono ancora fortemente dai volumi e dal numero delle operazioni concluse.
È qui che si gioca l’equilibrio economico
Per molti anni il dibattito sulle piattaforme di crowdfunding si è concentrato soprattutto sulla capacità di attrarre investitori e originare nuove operazioni.
Oggi il tema è più complesso. Una piattaforma può anche aumentare il proprio fatturato, ma se per farlo deve aumentare in modo quasi proporzionale personale, struttura tecnica, consulenze e attività di compliance, la crescita dei ricavi rischia di non tradursi in una crescita della redditività.
Ed è esattamente ciò che il dato sull’EBITDA sembra suggerire, il problema non è più soltanto crescere, è riuscire a crescere senza far crescere allo stesso ritmo la struttura dei costi.
Internalizzare o esternalizzare l’ICT
Da questo punto di vista, una delle scelte più rilevanti riguarda proprio il modello tecnologico. Un operatore può decidere di internalizzare buona parte delle funzioni ICT.
Questo significa dotarsi di competenze tecniche interne, sostenere costi di sviluppo e manutenzione, gestire infrastruttura e sicurezza, garantire continuità operativa e presidiare direttamente una serie di attività ricorrenti legate agli adempimenti normativi.
È un modello che può avere senso per operatori di dimensioni sufficienti. Ma comporta inevitabilmente una componente importante di costi fissi. L’alternativa è esternalizzare una parte significativa di queste funzioni verso un fornitore specializzato.
In questo caso non cambia soltanto chi gestisce la tecnologia. Cambia la struttura economica dell’operatore. Internalizzare o esternalizzare l’ICT non è più soltanto una scelta tecnologica. È una scelta di equilibrio economico.
Il modello su cui abbiamo costruito CrowdCore
È proprio su questo principio che negli anni abbiamo sviluppato CrowdCore. La nostra soluzione non nasce come semplice software da installare e gestire internamente. È un servizio che comprende una parte significativa dell’infrastruttura ICT necessaria al funzionamento della piattaforma, insieme alle attività tecnologiche ricorrenti necessarie per mantenerla operativa, aggiornata e coerente con gli adempimenti richiesti agli operatori regolamentati.
Questo significa che il cliente non deve necessariamente costruire internamente tutte le competenze tecniche necessarie per gestire la piattaforma. Una parte importante delle attività ICT viene esternalizzata a Tech4finance.
Il vantaggio non è solo operativo. È anche economico.
Alcuni costi che, in un modello completamente internalizzato, assumerebbero la forma di personale tecnico, infrastruttura, manutenzione, sicurezza e attività ricorrenti di compliance ICT vengono trasformati in un servizio esterno più prevedibile e più facilmente dimensionabile rispetto all’attività effettiva della piattaforma.
DORA rende questa scelta ancora più rilevante
L’entrata in vigore di DORA ha ulteriormente aumentato il peso della componente ICT nella gestione degli operatori finanziari. Non si tratta soltanto di avere un software funzionante. Occorre governare il rischio ICT, documentare processi, monitorare i fornitori, garantire continuità operativa, gestire incidenti e mantenere nel tempo un livello adeguato di presidio tecnologico.
Per una struttura di grandi dimensioni può essere naturale internalizzare molte di queste competenze. Per un operatore più piccolo la stessa scelta può incidere significativamente sul conto economico. Da qui la necessità di valutare con attenzione quali funzioni mantenere internamente e quali affidare a fornitori specializzati.
È un tema che fino a pochi anni fa poteva sembrare prevalentemente tecnico. Oggi è diventato un tema di sostenibilità del modello di business.
Un mercato più selettivo
Il dato sulla redditività si inserisce inoltre in un mercato che appare progressivamente più selettivo. Negli anni della prima crescita del crowdfunding vedevamo nascere con continuità nuovi progetti e nuovi operatori interessati ad affrontare il percorso autorizzativo.
Oggi, dal nostro punto di osservazione, queste iniziative sono molto meno numerose. Allo stesso tempo, non tutti gli operatori autorizzati riescono a mantenere un livello di attività sufficiente a sostenere una struttura regolamentata complessa. Questo non significa necessariamente che il crowdfunding sia destinato a ridursi. Significa però che il mercato sta entrando in una fase in cui dimensione, efficienza e capacità di controllo dei costi diventano determinanti.
E in questa fase la tecnologia non può essere considerata soltanto un investimento necessario per operare. Deve diventare uno strumento per migliorare la sostenibilità economica.
Il miliardo è un traguardo. L’EBITDA racconta la prossima fase
Superare il miliardo di euro di raccolta cumulata è certamente un risultato importante. Dimostra che il crowdfunding immobiliare ha raggiunto una dimensione significativa e che esiste una domanda consolidata da parte degli investitori. Ma probabilmente non è il dato che ci dice dove andrà il mercato nei prossimi anni. Per capirlo bisogna guardare anche alla redditività degli operatori.
Se ricavi e volumi crescono ma l’EBITDA rimane sotto pressione, la vera sfida diventa costruire modelli capaci di sostenere i costi della regolamentazione, della tecnologia e della struttura organizzativa.
Ed è proprio qui che la scelta tra internalizzare ed esternalizzare le funzioni ICT assume un valore strategico. Perché in un mercato più maturo non basta più avere una piattaforma tecnologicamente adeguata. Serve una piattaforma che sia anche economicamente sostenibile da gestire.
Fonti: Il Sole 24 Ore, Laura Cavestri, “In Italia il real estate crowdfunding supera 1 miliardo di raccolta”, settembre 2026. Real Estate Crowdfunding Report 2026, Walliance – Luiss Business School